

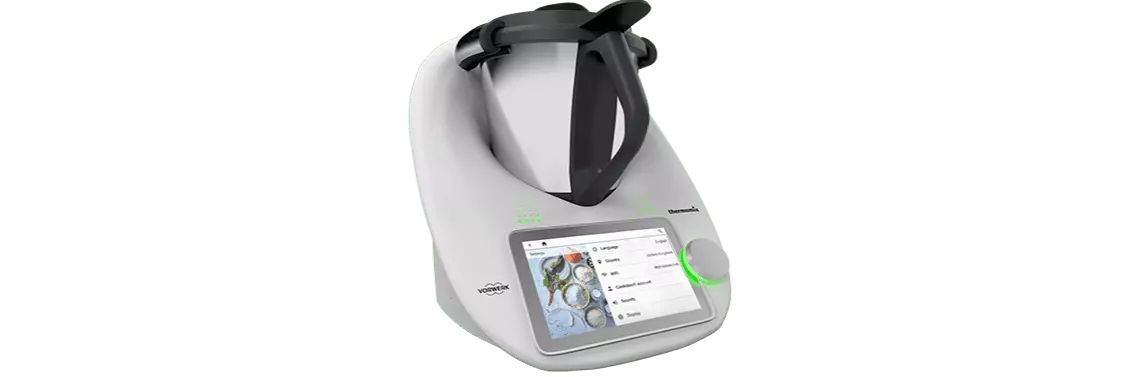
Zakup Thermomixa kojarzy się głównie z zaspokojeniem potrzeb osobistych, domowych, jednak możliwy jest zakup na potrzeby firmy i jak najbardziej warto z tego skorzystać.
REKLAMA
Jak to argumentować?
Ta inwestycja może znacząco wpłynąć na jakość pracy w kuchni. Wykorzystanie Thermomixa w działalności gastronomicznej może znacząco wpłynąć na efektywność pracy, jakość przygotowywanych potraw oraz optymalizację kosztów. W gastronomii służy do przygotowywania potraw, napojów, podgrzewania ich, przygotowywania ciast do poczęstunku gości w firmie itp. Wiele interpretacji wg nowego podejścia fiskusa uważa, iż Thermomix zakupiony na firmę można wliczyć w koszt uzyskania przychodu. Oznacza to, że ten zakup może obniżyć podstawę opodatkowania. Ważne jest przy tym, aby używanie urządzenia było ściśle związane z profilem prowadzonej działalności.
Najważniejsze pytania, jakie podatnik powinien sobie zadać przed zakupem Thermomixa do firmy, aby wyraźnie oddzielić wydatki osobiste od służbowych:
- Czy rodzaj prowadzonej działalności jest zgodny z takim wydatkiem?
- Czy działalność jest zbieżna z zakupem urządzenia?
- Czy profil działalności jest zbieżny z zakupem urządzenia?
- Czy firma zatrudnia pracowników?
- Czy urządzenie będzie wykorzystywane wyłącznie w działalności, czy także prywatnie?
Już w roku 2014 r. pojawiały się pierwsze interpretacje, co oznacza, iż orzecznictwo w tym temacie ukształtowało się już wystarczająco pozytywnie dla podatników, aby bez problemów zaczęli rozważać korzystanie z kosztów działalności gospodarczej.
Jedna z ciekawszych interpretacji to interpretacja indywidualna z dnia 14.08.2014 r. o sygn. IPTPB3/423-145/14-4/IR wydana przez Dyrektora Izby Skarbowej w Łodzi.
Jaki był wynik sporu z fiskusem?
Stanowisko było pozytywne dla podatnika.
Jak wyglądał stan faktyczny opisujący okoliczności nabycia przedmiotowych sprzętów kuchennych?
Spółka dokonała zakupu wyposażenia (tj. sprzętu RTV, AGD, m.in.: czajnik, zmywarka, kuchenka mikrofalowa, lodówka, płyta indukcyjna, mebli itd.) do części mieszkalnej nowo wybudowanego budynku usługowo-mieszkalnego obejmującego część biurową, w której na parterze znajdują się 3 pomieszczenia biurowe, toaleta i hol, oraz część mieszkalną, znajdującą się na poddaszu, w której znajdują się 3 pokoje, łazienka i aneks kuchenny połączony z holem. Budynek jest wykorzystywany przez spółkę zarówno do działalności gospodarczej wnioskodawcy, jak i do działalności socjalnej świadczonej przez spółkę na rzecz jej pracowników. Część mieszkalna będzie użytkowana przez prokurenta spółki i ewentualnie przez inne osoby związane z działalnością spółki.
Jakie warunki korzystania z budynku przedstawił podatnik w swoimi wniosku?
Zgodnie z przywoływaną wyżej interpretacją wnioskodawca oświadczył, iż: Planowany okres wykorzystywania wyposażenia przez wnioskodawcę będzie przekraczał jeden rok. Wnioskodawca planuje wydatki na zakup wyposażenia zaliczyć bezpośrednio do kosztów uzyskania przychodów w miesiącu oddania wyposażenia do używania lub dokonywać ich amortyzacji.
Wnioskodawca będzie uzyskiwał pożytki (przychody) w związku z udostępnianiem ww. osobom części socjalnej (mieszkalnej). W przypadku pracowników pożytki (przychody) będzie stanowiła praca pracownika, tzn. jej efekty w postaci wytworzonego przez pracowników towaru, który następnie będzie oferowany kontrahentom (klientom).
W przypadku kontrahentów pożytki (przychody) będą osiągane z realizacji umów zawartych w wyniku negocjacji. Udostępnianie ww. osobom części socjalnej (mieszkalnej) ma też na celu zabezpieczenie źródła przychodu.
W przypadku pracowników zagwarantowanie im miejsca odpoczynku w ramach przysługującej im przerwy w pracy, w tym udostępnienie im urządzeń, za pomocą których mogą sobie przygotować posiłek, ma służyć lepszemu komfortowi pracy. To zdaniem wnioskodawcy ma się przełożyć na bardziej efektywną pracę załogi.
W przypadku kontrahentów (często obcokrajowców) jako zwyczajowe należy obecnie traktować zagwarantowanie przez stronę zainteresowaną sprzedażą miejsca, w którym kontrahenci mogą odpocząć, spożyć posiłek, przenocować w ramach negocjacji handlowych.
Wydatki na wyposażenie pomieszcz...